

MoneyGram® Transferts d'argent

- 7.79K Avis
- 4,5
- Téléchargements
- 5 000 000+
 Analyse par Appgk
Quand un proche doit recevoir de l’argent rapidement, le vrai problème n’est pas toujours le transfert lui-même : c’est souvent l’organisation autour. Qui prépare l’envoi ? Qui possède les informations nécessaires ? Comment éviter qu’une autre personne de la maison utilise le mauvais compte ou confirme une opération sans vérifier les détails ? C’est dans ce genre de situation que j’ai trouvé MoneyGram® Transferts d'argent intéressant, surtout comme outil financier individuel que l’on peut utiliser dans un foyer sans le transformer en compte familial partagé.
L’application de MGI est gratuite et classée dans la catégorie finance. Elle sert à réaliser un transfert d’argent depuis un téléphone, avec une approche plus directe que les solutions qui obligent à se déplacer ou à passer par plusieurs intermédiaires. Son résumé tient en peu de mots, mais l’usage réel demande davantage de méthode : il faut savoir qui prend la décision, qui saisit les informations et qui vérifie le destinataire avant de valider.
Avec une moyenne de 4,5 obtenue auprès d’environ 88 000 évaluations, elle bénéficie d’une bonne réputation générale. Elle a dépassé les 5 millions d’installations, ce qui montre qu’elle n’est pas réservée à un petit groupe d’utilisateurs spécialisés. Pour ma part, je la vois surtout comme une solution pratique pour les transferts ponctuels, à condition de garder une séparation claire entre les membres du foyer.
Une application utile quand plusieurs personnes doivent s’organiser
Dans une maison, une situation très courante consiste à envoyer de l’argent à un parent, à aider un proche ou à régler une dépense urgente à distance. Une seule personne peut effectuer l’opération, tandis qu’une autre fournit les informations du bénéficiaire ou confirme le montant. L’application s’intègre bien dans ce fonctionnement, mais je déconseille de la considérer comme un portefeuille commun accessible à tout le monde.
Le meilleur scénario est celui d’un adulte qui utilise son propre téléphone et son propre accès, puis échange les détails nécessaires avec les autres personnes concernées. Par exemple, si je dois envoyer de l’argent à un membre de ma famille, je peux demander à mon conjoint de vérifier le nom du destinataire et le motif du transfert, sans lui laisser pour autant gérer mon compte ou manipuler mon appareil. Cette distinction paraît simple, mais elle réduit les erreurs de saisie et les validations faites dans la précipitation.
Sur un appareil partagé, la prudence devient encore plus importante. Un téléphone posé dans une pièce commune peut être consulté par plusieurs personnes, et une application financière ne devrait pas être traitée comme une application de recettes ou de photos. Je préfère donc ouvrir l’application uniquement lorsque je suis prêt à réaliser l’opération, puis refermer la session et ranger le téléphone. Cela ne remplace pas les protections propres au système de l’appareil, mais c’est une bonne habitude pour limiter les manipulations accidentelles.
Le fonctionnement convient particulièrement aux foyers où une personne centralise les transferts, tandis que les autres participent seulement à la préparation. Il est moins adapté si plusieurs adultes veulent utiliser le même accès de manière régulière, car la responsabilité de chaque action devient vite difficile à suivre. Dans ce cas, des comptes personnels séparés restent plus clairs qu’une utilisation collective improvisée.
Nos actualités à lire ensuite
Voir toutes les actualités


Préparer l’envoi sans confondre aide et accès au compte
Avant d’ouvrir l’application, je trouve utile de réunir les informations du bénéficiaire et de décider précisément du montant. Cette préparation évite de passer d’une conversation à l’autre pendant la saisie. Elle permet aussi de repérer une incohérence entre le nom communiqué par le proche et celui qui apparaît dans les documents disponibles.
Un conseil peu visible mais important est de faire relire les informations à une seconde personne uniquement avant la confirmation, et non de lui confier tout le téléphone. Cette méthode conserve une trace mentale claire de la personne qui effectue le transfert, tout en profitant d’un contrôle croisé. Elle est particulièrement pratique lorsqu’un parent âgé demande de l’aide ou lorsqu’un couple organise un envoi pour un membre de la famille.
Les meilleurs aspects de MoneyGram® Transferts d'argent
Points à retenir à propos de MoneyGram® Transferts d'argent
Je recommande également de ne pas enregistrer dans une conversation de groupe les informations sensibles liées à l’opération. Un groupe familial facilite la coordination, mais il mélange souvent les messages, les captures d’écran et les réponses de plusieurs personnes. Pour éviter une confusion, je préfère utiliser le groupe uniquement pour signaler qu’un transfert doit être préparé, puis traiter les détails dans un échange privé avec la personne directement concernée.
Une installation simple, mais une utilisation qui demande des limites
MoneyGram® Transferts d'argent est proposée gratuitement et fonctionne à partir d’Android 7.0. La version actuelle est 27.11.0. Ces éléments rendent l’application accessible à de nombreux téléphones encore utilisés au quotidien, y compris des appareils qui ne sont pas récents. La compatibilité ne suffit toutefois pas à garantir une expérience identique sur tous les modèles : la qualité de la connexion, l’espace disponible et l’état général du téléphone peuvent influencer le confort d’utilisation.
Lors de la mise en place, je conseille d’installer l’application sur le téléphone de la personne qui assumera réellement les transferts. Si un adolescent ou un autre membre du foyer aide à la configuration, son rôle devrait rester limité à l’assistance technique. Il ne faut pas confondre le fait de savoir installer une application avec le droit de gérer un compte financier.
Cette règle est encore plus pertinente lorsque le téléphone sert à plusieurs usages. Je trouve préférable que chacun garde son propre profil d’utilisation et évite d’ouvrir la session d’une autre personne « juste pour aller plus vite ». La commodité immédiate peut compliquer la vérification ultérieure : on ne sait plus qui a saisi les informations, qui a relu le montant ou qui a lancé l’opération.
Je n’utiliserais pas non plus un compte créé à la hâte pour un transfert urgent sans prendre le temps de relire les informations personnelles et celles du bénéficiaire. Une urgence familiale pousse facilement à cliquer trop vite. Or, dans la finance, quelques secondes de vérification valent mieux qu’une correction difficile après validation.
Coordonner un transfert dans la vie quotidienne
La force de l’application apparaît surtout dans les situations où le déplacement est compliqué. Une personne peut préparer un envoi depuis son domicile au lieu de chercher un point de service, tandis que le bénéficiaire reçoit l’aide selon les modalités prévues par le service. Je reste volontairement attentif à chaque étape, car l’application ne dispense pas de vérifier les conditions concrètes de réception avant de promettre une disponibilité immédiate à un proche.
Captures d’écran
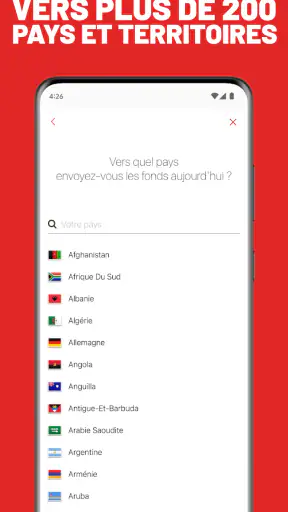
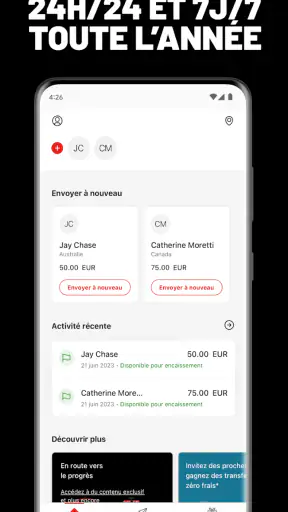
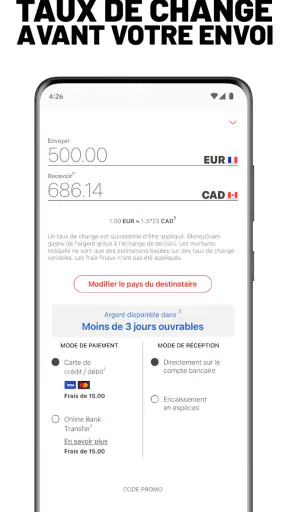
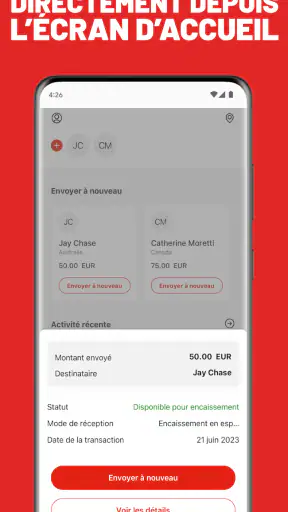
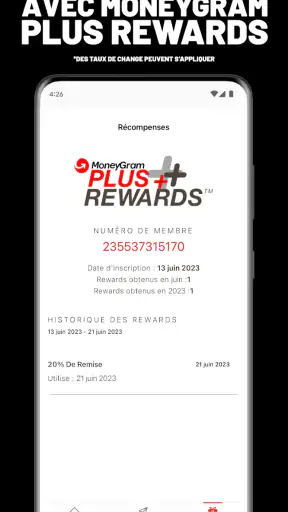
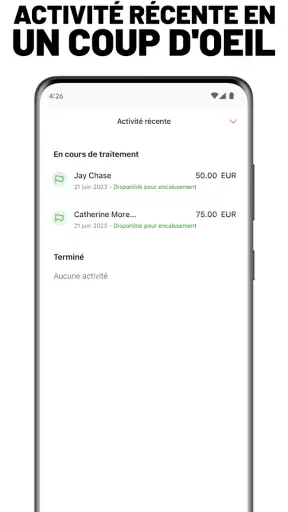
Dans mon organisation, je sépare la conversation familiale de l’opération financière. D’abord, je confirme la raison du transfert et le montant. Ensuite, je vérifie l’identité du bénéficiaire et les informations utiles. Enfin, je réalise l’envoi depuis l’application, sans laisser plusieurs personnes intervenir en même temps. Cette séquence réduit le risque qu’une modification de dernière minute passe inaperçue.
Un autre usage intéressant concerne les dépenses partagées. Si plusieurs adultes doivent contribuer à une aide destinée à un proche, une seule personne peut être chargée du transfert, tandis que les autres lui remettent leur part par un moyen convenu séparément. L’application reste alors centrée sur l’envoi principal, plutôt que de devenir un tableau de comptes familial difficile à tenir.
Je déconseille en revanche de l’utiliser comme outil de suivi budgétaire du foyer. Elle est orientée vers le transfert d’argent, pas vers la gestion détaillée des dépenses quotidiennes. Pour connaître les contributions de chacun, une note privée ou une application budgétaire dédiée sera généralement plus adaptée. Cette séparation rend les responsabilités plus lisibles et évite d’attendre d’un service de transfert des fonctions de comptabilité personnelle.
Vérifier avant de confirmer : le réflexe qui change tout
Le point le plus important de mon expérience est la relecture finale. Je vérifie le destinataire, le montant et le contexte de l’opération avant de confirmer. Je ne me contente pas de reconnaître un prénom, car plusieurs personnes d’une même famille peuvent avoir des noms proches ou utiliser des surnoms dans les conversations.
Je conseille aussi de conserver une note privée indiquant la date de la demande, le motif et la personne qui a confirmé les informations. Il ne s’agit pas de créer une comptabilité lourde, mais de pouvoir répondre clairement si quelqu’un demande ensuite ce qui a été envoyé. Dans un foyer, cette petite trace est utile lorsque plusieurs transferts sont réalisés pour des raisons différentes au cours du même mois.
La présence d’environ 7 800 avis détaillés et d’une adoption importante donne une indication rassurante sur l’intérêt du service, mais elle ne doit pas remplacer le jugement personnel. Une note moyenne élevée ne garantit pas que chaque transfert sera confortable dans chaque pays, avec chaque destinataire ou dans chaque situation familiale. Je considère ces chiffres comme un signal de confiance générale, pas comme une promesse individuelle.
Âge, confiance et usage par un proche
Avec une classification PEGI 3, l’application n’est pas présentée comme un produit réservé à un public adulte sur le plan de l’âge affiché. Pourtant, son usage concerne de l’argent et des informations personnelles : dans la pratique, je la destinerais à la personne qui comprend la portée d’un transfert et qui peut en assumer la responsabilité. Une classification d’âge ne transforme pas automatiquement un enfant en utilisateur approprié pour une opération financière.
Si un parent ou un proche âgé a besoin d’aide, je préfère l’accompagner étape par étape plutôt que d’effectuer toute la procédure sans explication. Je peux lui demander de confirmer le bénéficiaire et le montant, puis lui montrer ce qui est saisi. Cette approche conserve son rôle dans la décision et permet de repérer une erreur de compréhension avant la validation.
Pour un adolescent, je limiterais l’intervention à la découverte de l’interface ou à l’aide technique, sans lui laisser utiliser les identifiants d’un adulte. L’application ne doit pas devenir un moyen de contourner les règles financières établies dans la famille. Si un jeune doit apprendre à gérer de l’argent, un cadre éducatif distinct et adapté sera plus pertinent qu’un accès libre à un outil de transfert.
La confiance compte également entre adultes. Même dans un couple, je trouve préférable que chacun sache quel compte est utilisé et qui autorise l’opération. Le partage d’un téléphone ne signifie pas partage automatique de l’autorisation. Cette limite peut sembler formelle, mais elle évite les malentendus lorsque l’un des membres pense avoir seulement aidé à remplir un formulaire alors que l’autre croyait le transfert déjà confirmé.
Ce que l’application apporte face aux solutions habituelles
Par rapport à un déplacement dans un point de service, l’application offre davantage de souplesse pour préparer un transfert depuis son téléphone. C’est son avantage le plus concret : je peux organiser l’opération dans le cadre habituel de la maison, sans dépendre immédiatement des horaires d’un lieu physique. Pour quelqu’un qui vit loin d’un point de service ou qui aide régulièrement un proche à distance, cette différence peut compter.
Face à une application bancaire classique, MoneyGram® Transferts d'argent a un positionnement plus ciblé. Une banque est souvent plus pratique pour les opérations récurrentes entre ses propres comptes, le suivi du budget ou la gestion quotidienne. Ici, je privilégie l’outil lorsque le besoin principal est un transfert ponctuel et que le destinataire ou le contexte rendent une solution bancaire habituelle moins pratique.
Les portefeuilles numériques peuvent être plus rapides pour envoyer de petites sommes entre utilisateurs déjà inscrits sur le même service. Ils deviennent moins intéressants si le bénéficiaire ne les utilise pas ou si la famille doit d’abord résoudre un problème de compatibilité entre comptes. Dans cette comparaison, MoneyGram peut être un choix plus naturel lorsque l’objectif est simplement d’organiser un transfert, sans demander à toute la famille d’adopter la même application.
La contrepartie est que l’application ne remplace pas une relation bancaire complète. Si je veux consulter mes dépenses, planifier un budget, automatiser des paiements récurrents ou gérer plusieurs produits financiers, je chercherais ailleurs. Son intérêt vient de sa spécialisation, et cette spécialisation est aussi sa limite.
Les points de friction à prévoir avant de l’adopter
Le premier risque est humain plutôt que technique : la précipitation. Une demande présentée comme urgente peut pousser à ignorer la vérification du bénéficiaire. Je ne considérerais jamais l’application comme une raison de supprimer les contrôles habituels. Au contraire, la rapidité d’un transfert rend la relecture encore plus importante.
Le deuxième point concerne les foyers qui veulent un accès commun. L’application peut être installée sur un appareil utilisé par plusieurs personnes, mais cela ne signifie pas qu’un fonctionnement collectif est automatiquement bien organisé. Sans règle claire, on peut mélanger les comptes, les notifications et les responsabilités. Pour moi, la bonne pratique consiste à désigner un utilisateur principal et à traiter les autres comme des personnes qui vérifient ou transmettent les informations.
Le troisième point est la dépendance au téléphone. Si l’appareil est déchargé, partagé au mauvais moment ou utilisé par une autre personne, la coordination devient moins fluide. Je garde donc les informations nécessaires dans un espace privé et je ne planifie pas un transfert important en supposant que tout sera disponible au dernier instant.
Enfin, le fait que l’application soit gratuite ne veut pas dire que chaque opération doit être abordée sans regarder les conditions affichées au moment du transfert. Pour une décision financière, je lis attentivement le récapitulatif présenté avant confirmation et je m’assure que le destinataire comprend ce qu’il doit faire. Cette étape est indispensable, même lorsque l’interface paraît simple.
À qui je la recommande vraiment
Je recommande cette application à une personne qui veut gérer elle-même des transferts d’argent depuis son téléphone, notamment lorsqu’un proche vit à distance et que les déplacements sont peu pratiques. Elle peut aussi convenir à un foyer où un adulte prend en charge les opérations, avec une coordination claire et une vérification à deux avant la confirmation.
Je la conseillerais moins à quelqu’un qui cherche d’abord un compte bancaire complet, un outil de budget familial ou un espace où plusieurs membres peuvent travailler simultanément sur les mêmes finances. Dans ces cas, une application bancaire ou budgétaire spécialisée sera probablement plus adaptée. Je la déconseille également comme solution d’apprentissage autonome pour un enfant ou comme compte partagé sans responsable clairement identifié.
La version actuelle, 27.11.0, montre que le produit continue d’être maintenu, tandis que sa compatibilité avec Android 7.0 permet de l’envisager sur des appareils qui ne sont pas de dernière génération. Je garde néanmoins le même conseil : avant un transfert important, il faut utiliser un téléphone fiable, une connexion stable et un environnement où personne ne peut appuyer par erreur à la place de l’utilisateur responsable.
Mon verdict pour un usage familial
MoneyGram® Transferts d'argent me paraît être une bonne solution de transfert pour un usage individuel, avec une vraie utilité dans les familles qui doivent aider un proche sans se déplacer. J’apprécie son approche ciblée et la possibilité de coordonner une opération depuis le téléphone, mais je ne la transformerais pas en compte familial partagé. La meilleure organisation consiste à partager les informations nécessaires, pas les accès financiers.
Son prix gratuit et sa classification PEGI 3 la rendent facile à envisager, mais l’âge affiché ne doit pas faire oublier la nature sensible de son usage. Le responsable du transfert doit rester identifiable, les informations du bénéficiaire doivent être relues et chaque opération doit être confirmée consciemment. Ces précautions demandent peu de temps et évitent beaucoup de confusion dans un foyer.
Après l’avoir examinée sous cet angle, je la retiens pour les transferts ponctuels, l’aide à distance et les situations où une personne centralise l’envoi tout en consultant les autres. Je choisirais une banque pour la gestion régulière de mes finances et une application budgétaire pour suivre les dépenses communes. Mais lorsqu’il s’agit principalement d’envoyer de l’argent à un proche avec une organisation simple et contrôlée, MGI propose ici un outil pratique, à condition de l’utiliser avec des limites bien définies.
FAQ sur MoneyGram® Transferts d'argent
Qu’est-ce que l’application MoneyGram® Transferts d’argent permet de faire ?
MoneyGram® Transferts d’argent permet d’envoyer de l’argent vers de nombreux pays depuis un téléphone mobile. Selon la destination, le bénéficiaire peut recevoir les fonds sur un compte bancaire, un portefeuille mobile ou les retirer en espèces dans un point MoneyGram. L’application sert également à suivre une transaction, consulter les frais et vérifier l’état du transfert.
Quels sont les frais et le taux de change appliqués par MoneyGram ?
Les frais de transfert et le taux de change varient selon le montant envoyé, le pays de destination, le mode de paiement et la méthode de réception choisie. Avant la validation, l’application affiche normalement le montant payé, les frais éventuels, le taux appliqué et la somme estimée reçue par le bénéficiaire. Il est recommandé de vérifier attentivement ce récapitulatif avant de confirmer.
Quels documents ou informations sont nécessaires pour effectuer un transfert ?
La création d’un compte peut nécessiter des informations personnelles et une vérification d’identité, conformément aux règles locales et aux obligations de lutte contre la fraude. Pour envoyer de l’argent, il faut généralement connaître le nom exact du bénéficiaire, son pays et, selon la méthode choisie, ses coordonnées bancaires ou celles de son portefeuille mobile. Des informations supplémentaires peuvent être demandées.
Combien de temps faut-il pour que le bénéficiaire reçoive l’argent ?
Le délai dépend du pays, du mode de réception, du moyen de paiement et des contrôles de sécurité. Certains transferts peuvent être disponibles rapidement pour un retrait en espèces, tandis qu’un versement bancaire peut prendre davantage de temps. Les week-ends, jours fériés, vérifications d’identité ou informations incorrectes peuvent aussi retarder la transaction. Le suivi intégré permet de consulter son évolution.
L’application MoneyGram est-elle sûre et que faire en cas de problème ?
MoneyGram utilise des mesures de sécurité destinées à protéger les comptes et les transactions, mais l’utilisateur doit également rester vigilant. Il ne faut jamais communiquer son mot de passe, son code de validation ou le numéro de référence à une personne inconnue. En cas d’erreur, de retard ou de suspicion de fraude, consultez rapidement l’aide officielle et contactez le support MoneyGram avec les détails du transfert.
MoneyGram® Transferts d'argent dans différentes langues












